
EMCD карта — кому подходит виртуальная карта на USDT, а кому лучше подождать
 Available in US
EMCD выпускает виртуальную карту, которая пополняется USDT с основного счёта кошелёка Coinhold и тратится в долларах США. Страница карты обещает работу «по всему миру», но справка перечисляет 13 стран, где платежи не проходят — в этом списке есть Россия, Беларусь и Украина. Это противоречие между маркетинговой страницей и разделом помощи — главная ловушка, в которую попадают люди из СНГ, прежде чем успевают прочитать условия. Я разберу карту по шагам: кому её дадут, сколько она стоит на практике, как пополнять и что может пойти не так. Цифры в этом обзоре взяты из открытых источников EMCD по состоянию на 2026-10-20; условия могут меняться.
Условия действительны на 28 октября, 2026.
Вердикт: оценка 4,1 из 10
EMCD-карта — нишевый продукт для тех, кто держит USDT в экосистеме EMCD и хочет расплачиваться виртуальной картой без сложной конвертации. Карта одна — без физической версии, сеть указана по-разному на разных страницах, пополнение только стейблкоином. Это узкая задача, и для неё карта подходит, но ограничения серьёзные.
Карта подойдёт, если вы: живёте вне России, Беларуси и Украины; держите USDT в EMCD Coinhold Wallet; вам нужна именно виртуальная карта для онлайн-платежей; вы готовы мириться с неопределённостью вокруг эмитента и сети.
Карта не подойдёт, если вы: находитесь в России или Беларуси; рассчитываете на физический пластик и снятия в банкомате; хотите кешбэк или очки за покупки; ждёте 3-D Secure для защиты онлайн-платежей; вам важно, чтобы юрлицо эмитента и лицензии были публично названы.
Оценка по критериям
| Критерий | Балл | Почему |
|---|---|---|
| Доступность для русскоязычных | 5/10 | Страница говорит «по всему миру», справка исключает 13 стран, включая Россию и Беларусь; документы KYC не раскрыты |
| Стоимость | 2/10 | Выпуск Plus $19, Premium $25; обслуживание $5/мес; пополнение 1,5%; покупка 1,5% + $0,50; не-USD конвертация 3% |
| Пополнение | 4/10 | Только USDT с основного счёта EMCD; сеть перевода не раскрыта; минимум $20 |
| Надёжность и жалобы | 4/10 | Эмитент и юрлицо не названы; сеть карты названа по-разному (Visa и Mastercard); на Trustpilot жалобы на блокировки и поддержку |
| Удобство | 5/10 | Только виртуальная карта; Apple Pay и Google Pay формально «скоро»; банкомат не поддерживается; 3-D Secure нет |
Итого: 4,1/10. Карта работает в своей нише, но сумма ограничений и отсутствие прозрачности по эмитенту не позволяют рекомендовать её широко.
Дадут ли вам карту
EMCD-карта — это продукт для русскоязычных, но правила выписаны нечётко, и именно здесь чаще всего возникают проблемы. Страница карты говорит, что она работает «по всему миру» везде, где принимают карты этой сети, и отдельно оговаривает, что «некоторые сервисы EMCD недоступны в определённых юрисдикциях» — без списка. Справка Coinhold, наоборот, перечисляет 13 стран, где платежи не проходят: Афганистан, Беларусь, Куба, Иран, Северная Корея, Сирия, Венесуэла, Россия, Мьянма, Сомали, Украина, Йемен, Китай. Это два разных документа от одного сервиса, и читать надо оба.
Что это значит для русскоязычных
Если вы живёте в России — карта по справке не работает. Страница продукта на это прямо не указывает, но раздел помощи относит Россию к странам, где платежи недоступны. Это не санкционный запрет со стороны сети, а правило конкретного сервиса; обойти его, скорее всего, не получится, потому что проверка идёт по стране, указанной в KYC.
Если вы живёте в Беларуси — то же самое: страница карты Беларусь не упоминает, справка прямо запрещает платежи. Украина, согласно справке, тоже в списке исключений, хотя на странице продукта это не подтверждено. Для остальных стран СНГ (Казахстан, Армения, Грузия, Узбекистан, Кыргызстан, Таджикистан, Азербайджан, Молдова) страница карты ограничений не называет, справка их тоже не перечисляет, но это не означает автоматического разрешения — в спорной ситуации сервис может отказать на этапе проверки документов.
Если вы гражданин России, но живёте за рубежом — вопрос тоньше. Справка блокирует платежи по стране пребывания, а не по паспорту, но на практике KYC требует подтверждение адреса, и эмитент увидит страну проживания. Гражданство само по себе отдельным критерием публично не описано; если документы выданы в стране из «чёрного списка», а адрес — в другой, исход непредсказуем, и проверять надо до заказа карты.
Что касается идентификации — EMCD требует стандартную проверку: документ, удостоверяющий личность, и «около 5 минут» на процедуру, согласно странице карты. Подтверждение адреса и возрастные пороги публично не раскрыты, а после первого пополнения проверка становится обязательной и занимает обычно несколько минут. Если документ не прошёл, в справке советуют повторить с другим — то есть отказ возможен, и условия повторной подачи не описаны. Страница карты и справка дают разные сведения о сети: страница говорит «Visa Platinum», справка — «Mastercard». Это не мелочь: магазины, банки и платёжные сервисы проверяют сеть по BIN-номеру, и если на странице одна сеть, а карта выпущена в другой, это вызовет отказы там, где принимают только Visa или только Mastercard.
Как её получить
EMCD держит процесс в своём приложении и описывает его коротко. Стандартный сценарий: создать аккаунт EMCD, пройти идентификацию (KYC), пополнить основной счёт на $15 — эта сумма остаётся на балансе, заказать карту. Сейчас доступна только виртуальная карта; физическую справка прямо называет недоступной («Currently, we only offer virtual cards»), а снятия наличных появятся «после запуска физической карты» — то есть пока их нет в принципе. Срок действия карты — 2 года; после истечения выпускается новая карта с новым номером.
Заказ требует $15, которые остаются на счёте, — это не комиссия, а удержание, но в деньгах это стоимость входа. Документы для KYC публично не перечислены: страница говорит «ID» и пять минут, справка упоминает «valid government ID» и повторную попытку с другим документом в случае отказа. Подтверждение адреса и список допустимых стран для удостоверений личности не раскрыты. Это значит, что перед заказом стоит открыть справку и посмотреть, какие ID там принимают — иначе можно потратить $15 и получить отказ на этапе KYC.
Сколько она стоит на самом деле: комиссии и лимиты
EMCD предлагает три тарифа, и именно здесь сходятся данные страницы карты и справки — но в разных комбинациях. Active выпускается бесплатно и обещает «0% fees» на стандартные покупки; что именно входит в «стандартные» и какие комиссии действуют на Plus и Premium, на странице карты не раскрыто. Справка дополняет: Plus стоит $19, Premium — $25 (разово или периодически — не указано), ежемесячное обслуживание — $5, закрытие — $15, пополнение — 1,5%, покупка — 1,5% плюс $0,50 за транзакцию, отклонённый платёж — $1,50, возврат — $0,50, реверсал — $2,00, чарджбэк — $35. Неофициальный источник называет пополнение 2,5% и не подтверждает месячную плату; этим цифрам я бы не доверял, пока сервис не опубликует их у себя.
Конвертация валюты: баланс карты — в долларах США, любая покупка не в USD идёт через банк-эмитент, который может добавить 3% сверху. Мультивалютного баланса и отдельной комиссии за обмен в приложении EMCD не описано.
Лимиты зависят от тарифа. Plus ограничен $1 000 за операцию, $3 000 в сутки и $10 000 в месяц; Premium — $10 000, $50 000 и $400 000 соответственно. В приложении можно выставить собственные лимиты, числовые лимиты на бесплатном Active не указаны. Одновременно можно держать до 2 активных карт.
Банкомат: снятия не поддерживаются ни в каком виде — это и на странице, и в справке. Если вам нужны наличные, карта EMCD не подойдёт.
Комиссии и лимиты EMCD-карты
| Комиссия или лимит | Active | Plus | Premium |
|---|---|---|---|
| Выпуск карты | $0 | $19 | $25 |
| Ежемесячное обслуживание | $5 (по справке) | $5 (по справке) | $5 (по справке) |
| Пополнение | 1,5% (по справке) | 1,5% (по справке) | 1,5% (по справке) |
| Покупка | 1,5% + $0,50 (по справке) | 1,5% + $0,50 (по справке) | 1,5% + $0,50 (по справке) |
| Конвертация не в USD | до 3% (банк-эмитент) | до 3% (банк-эмитент) | до 3% (банк-эмитент) |
| Снятие в банкомате | не поддерживается | не поддерживается | не поддерживается |
| Закрытие карты | $15 (по справке) | $15 (по справке) | $15 (по справке) |
| Лимит за операцию | не указан | $1 000 | $10 000 |
| Суточный лимит | не указан | $3 000 | $50 000 |
| Месячный лимит | не указан | $10 000 | $400 000 |
Три типичные покупки
- Подписка на стриминг за $9,99. Баланс в USD, конвертация не нужна. По справке вы заплатите 1,5% от суммы плюс $0,50 — это $0,15 + $0,50 = $0,65. Плюс $5 обслуживания в месяц, если у вас Plus/Premium; на Active комиссия покупки публично не подтверждена.
- Кофе в европейском кафе за €4,50. Здесь уже идёт конвертация: банк-эмитент может добавить до 3% сверху, плюс комиссия покупки 1,5% + $0,50. На итоговых €4,50 это около $0,07 (1,5%) + $0,50 + до 3% от суммы в долларах. Реальная стоимость — заметно выше номинала.
- Онлайн-подписка на AI-сервис за $20. Справка прямо относит «AI subscriptions» к блокируемым категориям. Покупка может быть отклонена с комиссией $1,50 за отказ.
Эти расчёты показывают главное: фиксированные $0,50 за каждую операцию делают мелкие покупки невыгодными, а конвертация за пределами США съедает ещё 2–3%. Для крупных трат в USD на Plus/Premium комиссия ощутима, но предсказуема; на Active — непредсказуема, потому что страница карты говорит «0%», а справка называет 1,5% + $0,50.
Как пополнять карту EMCD
EMCD-карта пополняется одним способом — USDT с основного счёта кошелёка EMCD Coinhold. Это не универсальная криптокарта: перевести Bitcoin, Ethereum или USDC напрямую на карту нельзя, перевести фиат с банковской карты — тоже. Сначала нужно положить USDT на основной счёт EMCD (откуда угодно — с биржи, из другого кошелька), затем из приложения перевести их на карту.
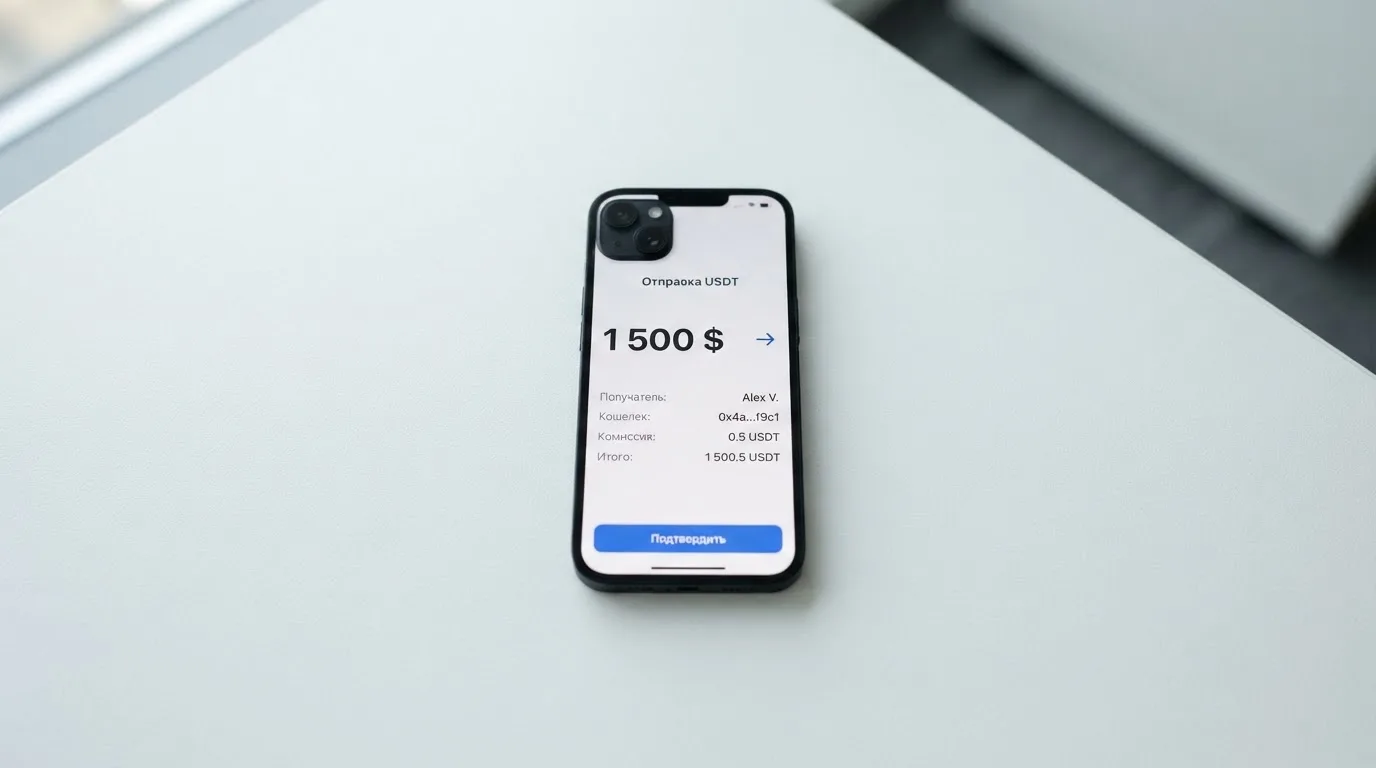
Сеть перевода публично не раскрыта — это серьёзный пробел. USDT существует на Ethereum (ERC-20), Tron (TRC-20), Solana, Polygon и других сетях; если вы отправите USDT в сети, которую EMCD не принимает, средства могут пропасть без возврата. Перед первым пополнением стоит открыть справку и проверить актуальную сеть — иначе есть риск потерять деньги на сетевой комиссии и не получить зачисления.
Минимальная сумма первого пополнения — $20; из них $15 резервируется и возвращается, когда общие траты по карте превысят $2 500. Комиссия пополнения — 1,5% (по справке), сетевой сбор за перевод USDT — сверху, на блокчейне. Кто именно платит gas — пользователь или EMCD — публично не сказано. Зачисление обычно занимает 3–5 минут; условия зависят от тарифа и могут меняться.
Вывод обратно: «бесплатный перевод с баланса карты на основной счёт не поддерживается». При закрытии карты оставшийся баланс в USD конвертируется в USDT и зачисляется на основной аккаунт EMCD. Эмитент может закрыть карту, если на балансе $20 или меньше и 30 дней не было операций — это автоматическая «заморозка» мелких остатков, о которой легко забыть.
Как платить картой каждый день
EMCD-карта — виртуальная, и это определит сценарии её использования. Она подойдёт для онлайн-платежей и подписок; для офлайн-покупок без телефона она не сработает.
Бесконтактная оплата: в FAQ указано, что карта работает с Apple Pay и Google Pay, но в том же списке возможностей оба сервиса отмечены «Coming soon» — то есть на момент проверки поддержка не гарантирована. Если вы рассчитываете оплачивать покупки телефоном через терминал, проверьте актуальный статус перед заказом карты. Карта не поддерживает 3-D Secure — это значит, что онлайн-магазины, требующие подтверждения кодом, будут отклонять платежи.
Кешбэк: не упоминается. Это редкость для криптокарт, где обычно есть хотя бы базовый возвот в стейблкоинах или очках; на EMCD такой опции публично нет.
Управление: всё — в приложении EMCD. Заморозить и разморозить карту, выставить лимиты, запросить перевыпуск можно оттуда же. При утере или несанкционированных операциях — обращаться в поддержку; процедура и сроки публично не описаны.
Спорные операции: комиссии за чарджбэк ($35), реверсал ($2) и возврат ($0,50) указаны, но как именно подать спор и в какие сроки — не раскрыто. Если у вас списали дважды или не доставили товар, готовьтесь писать в поддержку и уточнять процедуру.
Блокировки по типу магазина: справка перечисляет категории, которые могут не пройти: топливо, такси, AI-подписки, денежные переводы, криптобиржи, азартные игры, брокерские услуги, большинство развлечений кроме кино и театров. Это не полный «чёрный список» — он зависит от эмитента, и конкретные MCC могут меняться.
Что может пойти не так
Отзывы о компании EMCD на Trustpilot (не о карте конкретно) — смешанные. Из 190 отзывов на момент проверки 83% — пятёрки, 11% — единицы; рейтинг скрыт из-за нарушения правил площадки, EMCD заявляет, что удалил фальшивые отзывы. Основные темы негатива: блокировка аккаунтов после KYC/AML-проверки (с конца 2025 по апрель 2026), медленная проверка документов, невыплаченные реферальные и приветственные бонусы, медленная или отсутствующая поддержка. С мая 2025 года пользователи из США блокируются. Конкретных жалоб на саму карту Coinhold в открытых источниках мало — она относительно новая, и отзывов ещё недостаточно для статистики.
Прозрачность: эмитент карты и юрлицо EMCD публично не названы. Справка называет платформу «Coinhold», «предлагается EMCD», но лицензия и регистрация эмитента в открытых источниках не указаны. Это значит, что в случае спора у вас нет простого регулятора, к которому можно обратиться, и всё держится на репутации EMCD как платёжного сервиса. Сеть карты расходится: страница говорит «Visa Platinum», справка — «Mastercard». Магазины, фильтрующие по BIN-номеру, будут видеть одну сеть; если карта выпущена в другой, платёж пройдёт не везде.
Безопасность: кошелёк EMCD — кастодиальный, то есть приватные ключи хранит EMCD, а не вы. Это удобно для новичков, но означает, что при взломе или банкротстве платформы вы зависите от её способности вернуть средства. 3-D Secure не поддерживается — это снижает защиту онлайн-платежей и одновременно снимает с вас часть ответственности в спорных ситуациях, но и закрывает часть магазинов. Страхование средств и сегрегация публично не описаны.
Поддержка: FAQ и справка help.coinhold.io доступны на английском, португальском, русском и испанском; в меню заявлена поддержка 24/7, но адрес электронной почты в подвале скрыт. Язык поддержки по самой карте не указан. Если вы не говорите по-английски, уточняйте, на каком языке будет общение по карте, до заказа.
Что взять вместо
Если главная задача — потратить крипту с карты, а не держать именно EMCD, есть альтернативы, и они покрывают разные сценарии лучше, чем EMCD в своей нише.
Bybit Card — 5,9/10. Сильнее EMCD по нескольким параметрам: виртуальная и физическая карты, кешбэк до 10% в стейблкоинах, программа лояльности с уровнями Base → Beta → Alpha → Apex → Omega → Infinite, приветственные 10% кешбэка до 110 USDT. Поддерживаемые регионы: Аргентина, МФЦА (Казахстан), Грузия, Казахстан, Австралия, Мексика, Бразилия, Перу, Азиатско-Тихоокеанский регион. Для русскоязычных принципиально: фиатные сервисы Bybit ограничили Россию (можно только RUB-операции в фиате) и Беларусь — но это правило депозитов и вывода, а не карты как таковой; явного запрета на саму карту для российских или белорусских граждан в открытых источниках нет, но и явного разрешения тоже. Для Казахстана (МФЦА) и Грузии карта доступна, фиат — в долларах США. Выпуск виртуальной карты бесплатный, физическая стоит $29,99 в большинстве регионов. Конверсия крипты — 0,5–0,9%, FX — 1–2% плюс до 5% в Аргентине.
Pionex — 5,3/10. Подходит, если нужен минимализм: только USDT на балансе карты, годовое обслуживание бесплатно, комиссия за транзакцию 1% (Visa) или до 3,5% (Mastercard), без сложной тарифной сетки. Кешбэк — 1% на локальной валюте и покупки в USD, плюс 5% годовых на баланс USDT на карте (начисляется каждый час). С 14 августа 2026 года новые заявки на Visa из Беларуси прекращены — белорусам предлагают Mastercard. Россиянам прямого запрета не опубликовано, но платежи через Pionex отклоняются у продавцов из Афганистана, Венесуэлы, России, Мьянмы, Украины, Северной Кореи, Ирана, Беларуси. Только виртуальная карта, срок действия 2 года (Mastercard) или около 5 лет (Visa).
MEXC — 4,8/10. Виртуальная карта, пополнение USDT через Fiat-аккаунт, кешбэк по уровням M-Score (Standard 4%, Premier 6%, Elite 10%). Выпуск стоит $20 по одной странице, $0 по другой — цифры разнятся, и это сам по себе сигнал проверять условия перед заказом. Полный список стран и поддержка России/Беларуси публично не раскрыты, что для русскоязычного пользователя критично.
Если вы в России и ищете именно криптокарту — альтернатив сейчас крайне мало; в большинстве случаев практичнее использовать P2P-обмен или карту иностранного банка, открытую удалённо через посредника, если это допустимо по вашему налоговому и миграционному статусу. Это уже не относится к обзору EMCD, но учитывайте это при выборе.
Кому я бы её посоветовал
EMCD-карта уместна в узком сценарии: у вас уже есть USDT на Coinhold, вы живёте в стране, которая не в «чёрном списке» справки, вам нужна виртуальная карта для онлайн-платежей в USD, и вы готовы принять $5 ежемесячного обслуживания, $0,50 фиксированной комиссии за каждую покупку и 1,5% сверху. В этом сценарии карта делает ровно то, что обещает, и не делает вид, что умеет больше.
Если вы в России, Беларуси или Украине — пропустите эту карту. Справка относит эти страны к исключениям, и нет смысла заводить аккаунт и проходить KYC, если платежи всё равно не пройдут.
Если вам нужен кешбэк, физический пластик, снятия в банкомате, 3-D Secure для онлайн-платежей или просто более прозрачные условия по эмитенту — смотрите на Bybit Card (если вы в поддерживаемом регионе) или Pionex. Оба дают больше за меньшие деньги и с более понятной тарифной сеткой.
Если вы майнер или крупный держатель USDT, который уже работает с EMCD по основному бизнесу, — карта может быть удобным «мостиком» к расходам, но относитесь к ней как к расходному инструменту, а не как к хранилищу. Держите на балансе ровно столько, сколько готовы потерять при инциденте с платформой.
Главный практический совет: до заказа карты откройте справку Coinhold (help.coinhold.io) и сравните сведения на ней с тем, что написано на странице продукта. Если видите расхождения — пишите в поддержку и уточняйте. На момент проверки страница и справка не сходятся по сети карты (Visa vs Mastercard), и это не та мелочь, которую можно игнорировать.
Часто задаваемые вопросы
EMCD — что это?
EMCD — это экосистема для майнинга и криптовалют, работающая под брендом Coinhold Wallet. В неё входят пул, кошелёк и платёжные сервисы, включая виртуальную карту, о которой этот обзор. Юрлицо и страна регистрации EMCD в открытых источниках по самой карте не указаны.
EMCD — какой страны компания?
Страна регистрации и юридическое лицо EMCD в публичных материалах о карте не раскрыты. На странице продукта нет данных об эмитенте; справка называет платформу Coinhold, предлагаемую EMCD, но без регистрационных реквизитов. Это один из ключевых рисков продукта.
EMCD работает ли в России?
Справка Coinhold прямо относит Россию к странам, где платежи карты недоступны. Страница карты на это не указывает и говорит «по всему миру», но именно справка содержит рабочий список ограничений. Гражданство само по себе отдельным правилом не описано, однако проверка адреса в KYC, скорее всего, заблокирует операции.
Как получить карту EMCD?
Создайте аккаунт EMCD, пройдите идентификацию (KYC) с документом, удостоверяющим личность, пополните основной счёт минимум на $20 (из них $15 удерживается как резерв до $2 500 общих трат) и закажите карту в приложении. Сейчас доступна только виртуальная карта.
Как пополнить карту EMCD?
Карта пополняется USDT с основного счёта кошелёка EMCD. Сначала положите USDT на основной счёт (из любого внешнего кошелька или биржи), затем в приложении переведите их на карту. Сеть перевода публично не раскрыта — проверьте актуальные инструкции в справке перед первым пополнением, иначе можно отправить USDT в неподдерживаемой сети.
Сколько стоит карта EMCD?
Выпуск: Active бесплатно, Plus $19, Premium $25. Ежемесячное обслуживание — $5 (по справке). Пополнение — 1,5%, покупка — 1,5% плюс $0,50 за операцию, конвертация не в USD — до 3% сверху от банка-эмитента. Закрытие карты стоит $15. Снятия в банкомате не поддерживаются.
Можно ли доверять EMCD?
EMCD — это платформа для майнеров, но публичной информации о лицензиях и юрлице эмитента карты мало. На Trustpilot 83% пятёрок и 11% единиц; основные жалобы — блокировки после KYC и медленная поддержка. Карта кастодиальная (ключи у EMCD), 3-D Secure не поддерживается, поэтому относитесь к ней как к расходному инструменту и держите на балансе только то, что готовы потратить.
Почему карта EMCD не работает?
Частые причины: страна в «чёрном списке» справки (Россия, Беларусь, Украина и ещё 10 стран), недостаточный баланс, тип магазина в списке блокировок (AI-подписки, такси, азартные игры, брокеры, криптобиржи), 3-D Secure на стороне магазина (карта его не поддерживает), или автоматическое закрытие карты при балансе $20 и ниже плюс 30 дней без операций.
Как вывести деньги с EMCD на карту?
Прямой перевод с баланса карты обратно на основной счёт EMCD «не поддерживается» бесплатно. При закрытии карты остаток в USD конвертируется в USDT и зачисляется на основной аккаунт EMCD, откуда USDT можно вывести на внешний кошелёк или биржу. Этот маршрут работает только если вы в поддерживаемой стране.
Как удалить аккаунт EMCD?
Удаление аккаунта инициируется через поддержку. Перед удалением стоит вывести остатки в USDT (через закрытие карты и вывод с основного счёта) иначе средства могут остаться замороженными. Подробная процедура удаления и сроки обработки запроса публично не описаны — уточняйте у поддержки перед отправкой запроса.
Карты криптобирж: сравнение – kriptokartysravnim.com
Content created by the «kriptokartysravnim.com» team